중도금 무이자 vs 이자후불제, 실제로 얼마 아낄까? 중도금 이자 계산기와 계약금 정액제 (2026)
 AI 생성 이미지
- 중도금 무이자: 공사 기간 중도금 대출 이자를 사업주체가 부담
- 이자후불제: 이자를 입주 때 잔금과 함께 한꺼번에 정산
- 분양가 5억·중도금 60%·금리 5%·27개월이면 이자 약 1,969만 원(단순 계산)
- 계약금 정액제는 계약 때 필요한 현금을 크게 낮춤
분양 광고에서 자주 보는 "중도금 무이자"와 "이자후불제". 둘 다 공사 기간에는 이자를 내지 않아 비슷해 보이지만, 입주할 때 내는 돈이 다릅니다. 내 분양가로 얼마나 차이가 나는지 계산기로 확인해 보세요.
분양대금, 이렇게 나눠 냅니다
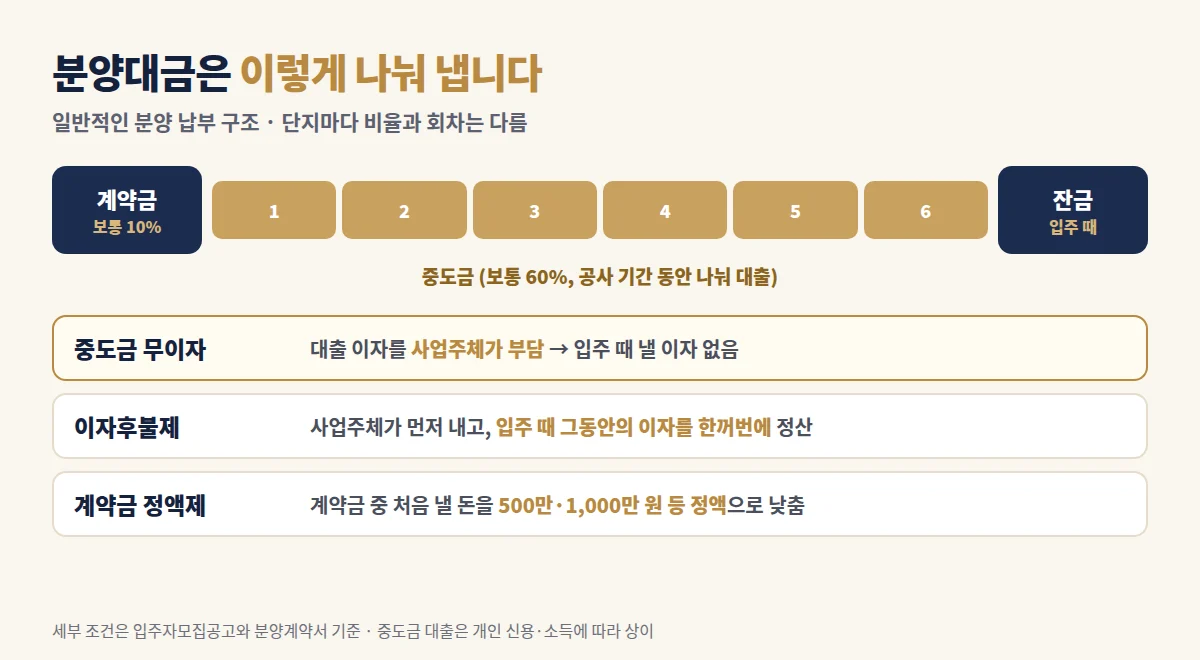
- 중도금 무이자: 공사 기간 중도금 대출 이자를 사업주체가 부담합니다. 입주 때 따로 낼 중도금 이자가 없습니다.
- 이자후불제: 사업주체가 이자를 먼저 내 주고, 입주 때 그동안 쌓인 이자를 잔금과 함께 정산합니다. 금리가 오르면 입주 때 부담이 커질 수 있습니다.
- 계약금 정액제: 계약금(보통 분양가의 10%) 중 처음 낼 돈을 500만 원, 1,000만 원처럼 정액으로 낮춰 초기 현금 부담을 줄입니다.
중도금 이자 계산기
분양가와 입주까지 남은 기간을 넣으면 이자후불제였다면 입주 때 낼 이자, 즉 무이자로 아끼는 금액이 나옵니다.
중도금 이자 계산기 단순 계산 · 참고용
중도금을 입주 전 기간에 고르게 나눠 낸다고 보고 단순 이자로 계산했습니다. 실제 회차·날짜·금리(변동 여부)는 입주자모집공고와 대출 약정에 따라 다르며, 대출 금리·한도는 개인 신용·소득에 따라 상이합니다. 취득세 등 부대비용은 별도입니다.
무이자라고 무조건 좋을까?
- 총액으로 비교하세요: 무이자 비용이 분양가에 반영돼 있을 수 있습니다. 주변 단지와 분양가 + 확장비 + 옵션 총액으로 비교하는 것이 정확합니다.
- 대출 자격은 따로: 무이자여도 중도금 대출은 내 이름으로 받습니다. 기존 대출과 소득에 따라 대출이 안 되면 직접 납부해야 할 수 있으니 계약 전에 확인하세요.
- 잔금 때 갈아타기: 입주 때 중도금 대출은 잔금대출(주택담보대출)로 바뀝니다. 한도와 금리는 잔금대출 한도 계산기로 미리 확인해 보세요.
지금 이런 조건으로 분양 중입니다
- 고덕국제신도시 수자인풍경채 2단지
- 나머지 계약금은 입주 때 납부
- 2029년 1월 입주 예정
- 상동역 롯데캐슬 시그니처
- 계약금 5% 중 1차 1,000만 원
- 청약통장 없이 선착순 동·호수 지정
- 전주역 아르티엠 라 테라스
- 아파트 전 세대 84㎡
- 2029년 5월 입주 예정
계약 조건은 분양 상황에 따라 변경·조기 종료될 수 있으며, 정확한 조건은 입주자모집공고와 분양계약서로 확인하세요.
고덕 3단계 수자인풍경채 2단지 잔여세대 선착순 · 2029년 1월 입주 예정 · 1522-4492
단지 정보·평면도 보기 →현장에서 자주 받는 질문
Q중도금 무이자와 이자후불제의 차이는?
중도금 무이자는 공사 기간 중도금 대출 이자를 사업주체가 부담하고, 이자후불제는 사업주체가 먼저 낸 이자를 입주 때 계약자가 한꺼번에 정산합니다.
Q중도금 이자는 얼마나 되나요?
분양가 5억 원, 중도금 60%(6회), 금리 연 5%, 입주까지 27개월이라고 단순 계산하면 약 1,969만 원입니다. 실제 금액은 회차와 날짜, 금리에 따라 다릅니다.
Q중도금 무이자면 대출 심사를 안 받나요?
무이자여도 중도금 대출은 계약자 명의로 받으므로 금융기관 심사를 거칩니다. 대출이 어려우면 직접 납부해야 할 수 있으니 계약 전 확인하세요.
Q계약금 정액제는 무엇인가요?
계약금(보통 분양가의 10%) 중 처음 낼 금액을 500만 원, 1,000만 원처럼 정액으로 정해 초기 현금 부담을 낮추는 방식입니다. 나머지 계약금 납부 시기는 단지마다 다릅니다.
Q무이자 단지는 분양가가 비싼가요?
무이자 비용이 분양가에 반영될 수 있어, 주변 단지와 분양가·확장비·옵션을 합친 총액으로 비교하는 것이 정확합니다.
이 정보, 가족과 함께 보세요
집 고르는 일은 함께 결정하는 일이니까요. 링크 하나로 바로 보내드릴 수 있어요.
함께 읽으면 좋은 글
본 글과 계산기는 2026년 10월 8일 기준 일반적인 분양대금 납부 구조를 바탕으로 단순화한 참고 자료이며 금융 자문이 아닙니다. 중도금 회차·비율·금리와 계약 조건은 단지별 입주자모집공고와 분양계약서, 대출 약정에 따라 다르고 분양 상황에 따라 변경·조기 종료될 수 있습니다. 대출 금리·한도는 개인 신용·소득에 따라 상이하며 취득세 등 부대비용은 별도입니다.
← 분양 인사이트 목록