잔금대출 준비 2026: 즉시입주 아파트 D-60 일정표, 주담대 한도 계산(스트레스 DSR), 은행 비교 요령
 AI 생성 이미지
- 잔금 60일 전부터 한도 확인 → 은행 비교 → 신청 → 승인 순서
- 주담대 평균 금리 연 4.66%(2026년 8월), 4개월 연속 상승
- 지방 스트레스 DSR 가산 0.75%p는 2026년 말까지 유지
- 3단계(1.5%p) 적용 시 연소득 6천만 원 기준 한도 약 2,900만 원 감소(단순 계산)
즉시입주 아파트는 계약하고 바로 잔금을 치르는 구조라, 중도금 없이 잔금대출(주택담보대출) 한 번으로 승부가 납니다. 그만큼 한도를 미리 알고, 날짜를 거꾸로 계산해 준비하는 것이 중요합니다. 잔금일만 넣으면 준비 일정이 나오는 도구와 한도 계산기를 함께 담았습니다.
내 잔금 일정, 날짜로 뽑아 보기
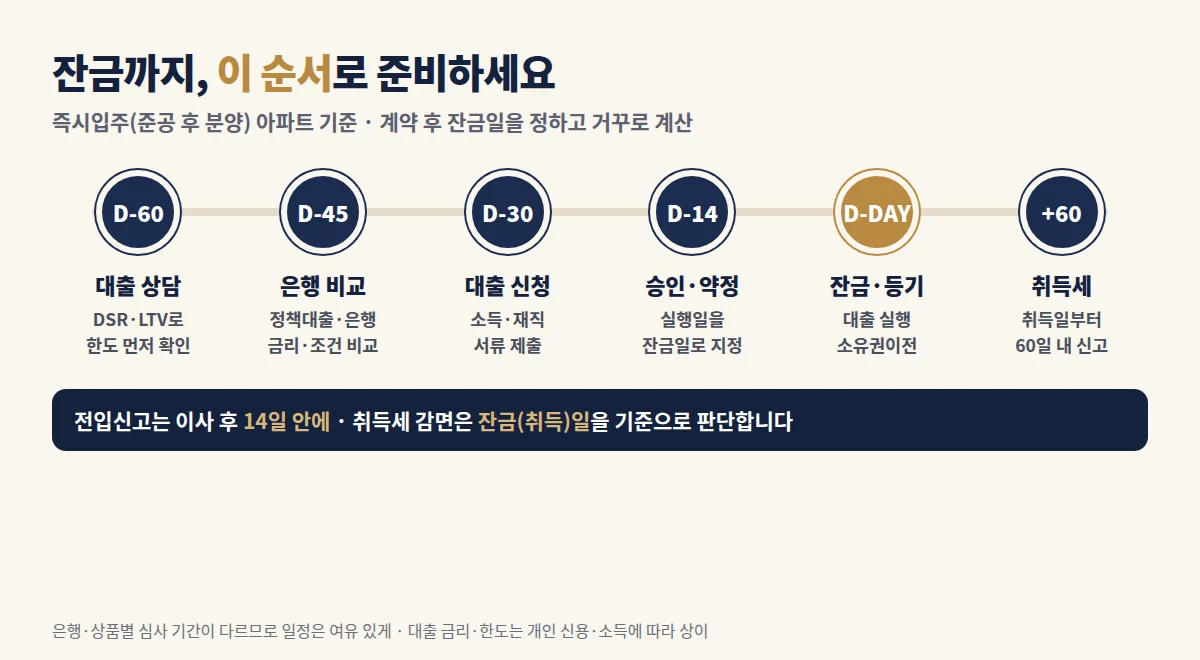
잔금 예정일을 바꾸면 단계별 날짜가 자동으로 계산됩니다.
내 잔금 일정 만들기
주말·공휴일이면 직전 평일로 앞당겨 준비하세요. 은행·상품별 심사 기간은 다를 수 있습니다.
주담대 한도, 미리 계산해 보기
은행은 DSR(연소득 대비 모든 대출 원리금 비율, 은행 40%)과 LTV(집값 대비 대출 비율) 중 낮은 쪽까지만 빌려줍니다. 여기에 한도 계산 때만 금리를 더 높게 잡는 스트레스 DSR이 적용됩니다.
주담대 한도 감 잡기 DSR 40% · 원리금균등 · 참고용
변동금리 기준 단순 계산입니다. 비규제지역 일반 LTV 70%를 가정했으며, 은행 심사·신용·상품(혼합형·주기형, 정책대출)에 따라 실제 한도는 달라집니다. 취득세 등 부대비용은 별도입니다.
스트레스 DSR, 지방은 연말까지 0.75%p
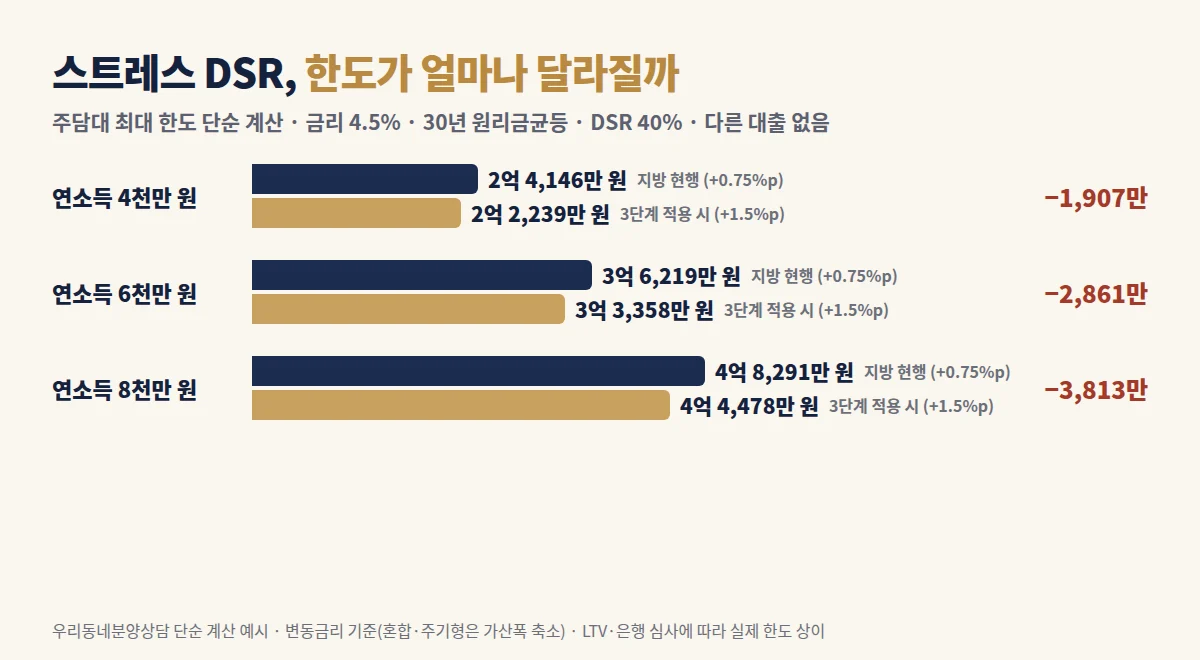
- 지금(지방): 수도권·규제지역은 2025년 7월부터 3단계(+1.5%p)가 적용 중이지만, 지방 주담대는 2단계 수준(+0.75%p)이 2026년 말까지 유지됩니다(금융위원회, 2026.6 결정).
- 내년에는? 2027년 이후 지방에 3단계가 적용될지는 아직 정해지지 않았습니다. 적용되면 같은 소득이라도 한도가 줄어듭니다.
- 금리 흐름: 은행 주담대 신규 평균 금리는 2026년 8월 연 4.66%로 4개월 연속 올랐습니다(한국은행).
스트레스 금리는 실제 이자에 붙는 금리가 아니라 한도 계산에만 쓰입니다. 고정금리 기간이 긴 혼합형·주기형 상품은 가산폭이 더 작습니다.
은행 비교, 이 4가지만 보세요
- 정책대출 자격 먼저 — 디딤돌·보금자리론·신생아특례 대상이면 시중은행보다 금리가 낮을 수 있습니다. 자격이 되는지부터 확인하세요.
- 금리 유형 — 변동·혼합·주기형에 따라 한도(스트레스 DSR)와 앞으로의 이자 부담이 달라집니다.
- 중도상환수수료 — 몇 년 안에 갚거나 갈아탈 계획이면 수수료율과 면제 기간을 비교하세요.
- 우대금리 조건 — 급여이체·카드 실적 등 조건을 채우기 어렵다면 표면 금리만 보고 고르지 마세요.
정책대출별 조건은 신생아특례·디딤돌·보금자리론 비교 글에서 자세히 볼 수 있습니다.
잔금일에 자주 놓치는 것
- 자기자금 이체 한도: 큰 금액은 하루 이체 한도에 걸릴 수 있으니 미리 은행에서 한도를 올려 두세요.
- 관리비 예치금·이사비: 잔금 외에 입주 때 드는 돈을 따로 잡아 두세요.
- 취득세 감면 기준일: 준공후 미분양 취득세 감면은 2026년 12월 31일까지 취득해야 하므로 잔금일을 연내로 잡는 것이 유리합니다(취득세 계산기).
잔금 일정까지 같이 짜 드립니다
즉시입주 84㎡ · 정책대출·은행 상품 비교 · 내 조건 한도 1:1 상담 · 1522-4492
현장에서 자주 받는 질문
Q잔금대출은 언제부터 준비해야 하나요?
잔금일 60일 전부터 한도 확인과 은행 비교를 시작하고, 30일 전에는 대출을 신청하는 것이 안전합니다. 승인과 약정은 늦어도 잔금 2주 전에 마치세요.
Q주담대 한도는 어떻게 정해지나요?
DSR(연소득 대비 모든 대출 원리금, 은행 40%)과 LTV(집값 대비 대출 비율) 중 낮은 금액까지 가능합니다. 한도 계산 때는 스트레스 금리가 더해집니다.
Q지방 스트레스 DSR은 얼마인가요?
지방 주택담보대출은 2026년 말까지 2단계 수준인 0.75%p가 적용됩니다. 수도권·규제지역은 3단계 1.5%p가 적용 중입니다.
Q요즘 주택담보대출 금리는 얼마인가요?
한국은행 집계 기준 2026년 8월 은행 주택담보대출 신규취급 평균 금리는 연 4.66%로 4개월 연속 올랐습니다. 실제 금리는 개인 신용·소득과 상품에 따라 다릅니다.
Q즉시입주 아파트도 중도금대출이 있나요?
준공 후 분양하는 즉시입주 아파트는 보통 중도금 없이 계약금 후 잔금을 치르기 때문에, 잔금 때 주택담보대출을 받는 구조입니다. 단지별 납부 일정은 계약 조건을 확인하세요.
이 정보, 가족과 함께 보세요
집 고르는 일은 함께 결정하는 일이니까요. 링크 하나로 바로 보내드릴 수 있어요.
함께 읽으면 좋은 글
본 글과 계산 도구는 2026년 10월 8일 기준 한국은행 금융기관 가중평균금리(2026.8, SBS Biz 2026.9.30 보도), 금융위원회 스트레스 DSR 운영 방향(KB 2026.7.1 정리) 등을 바탕으로 단순화한 일반 정보이며 금융 자문이 아닙니다. 대출 금리·한도는 개인 신용·소득, 금융기관 심사와 상품에 따라 상이하며, 취득세 등 부대비용은 별도입니다. 규제와 정책대출 요건은 바뀔 수 있으니 금융기관에서 최종 확인하시기 바랍니다.
← 분양 인사이트 목록