전세보증보험 가입 조건 2026 vs 내 집 마련: 2027년 전세대출 변화와 1분 자가진단
 AI 생성 이미지
- 보증보험은 선순위 채권 + 보증금이 집값의 90% 이하일 때 가입 가능
- 보증금 한도: 수도권 7억 원 · 그 외 5억 원, 계약기간 절반 전에 신청
- 2027.1.1부터 수도권·규제지역 비거주 1주택자 전세대출 신규·연장 제한
- 무주택자 보증비율은 유지, 정책대출 대상이면 매수 비교가 유리할 수 있음
"전세로 계속 살아도 괜찮을까, 이참에 집을 살까?" 요즘 상담에서 가장 많이 듣는 질문입니다. 전세 매물이 줄면서 월세 비중이 커졌고(2026년 1~7월 전월세 거래의 68.3%가 월세, KB부동산), 2027년부터는 전세대출 규제도 달라집니다. 전세를 산다면 보증보험으로 보증금을 지키는 법을, 집을 산다면 무엇부터 따져야 하는지를 차례로 정리했습니다.
1분 자가진단: 나는 전세? 매수?
정답은 사람마다 다릅니다. 아래 6가지에 답해 보면 어느 쪽을 먼저 따져 볼지 방향이 잡힙니다.
1분 자가진단 · 해당하면 "예"를 눌러 주세요
같은 지역에서 3년 이상 살 계획이다
지금 전셋집(또는 갈 집)의 전세가율이 80%를 넘거나 보증보험 가입이 어렵다
2년마다 이사·보증금 인상이 부담스럽다
무주택이고 디딤돌·보금자리론·신생아특례 등 정책대출 대상일 수 있다
아이 학교·직장 때문에 한 동네에 정착하고 싶다
매달 이자만 내기보다 원금을 갚아 내 자산으로 쌓고 싶다
6문항에 모두 답하면 결과가 나옵니다 (0/6)
자가진단은 판단을 돕기 위한 참고용이며, 투자 권유나 대출 승인 결과가 아닙니다.
전세보증보험, 가입 조건 5가지
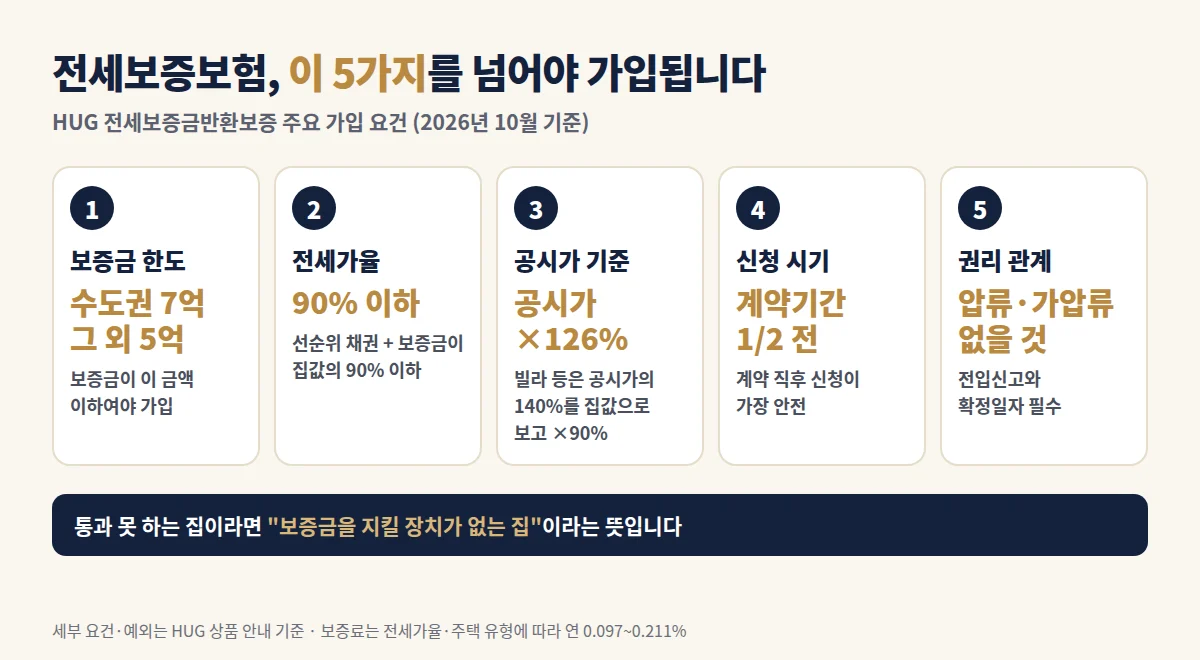
전세보증보험은 집주인이 보증금을 돌려주지 못할 때 보증기관이 대신 돌려주는 제도입니다. 핵심은 "선순위 채권 + 내 보증금이 집값의 90% 이하"인지입니다. 빌라처럼 시세가 불분명한 집은 공시가격의 140%를 집값으로 보기 때문에 사실상 공시가격의 126%가 기준이 됩니다.
보증보험 가입이 거절된다는 건 보증금을 지킬 안전장치가 없다는 뜻입니다. 계약 전에 HUG 안심전세 앱 등으로 가입 가능 여부를 먼저 확인하세요.
보증료는 얼마나 들까
보증료는 전세가율이 높을수록 비싸집니다. 2025년 3월 31일 개편 이후 연 보증료율은 0.097~0.211%입니다.
예시: 보증금 3억 5천만 원 · 2년 계약
| 전세가율 | 아파트 | 그 외 |
|---|---|---|
| 70% | 74.9만 원 | 86.8만 원 |
| 80% 초과 | 107.8만 원 | 137.9만 원 |
HUG 2025.3 보도자료 예시(SBS Biz 보도). 실제 보증료는 주택 유형·보증금·기간에 따라 다르며, 소득 요건을 갖춘 임차인은 지자체 등의 보증료 지원 사업을 이용할 수 있습니다(지역·연도별 요건 상이).
2027년 1월부터 전세대출이 달라집니다
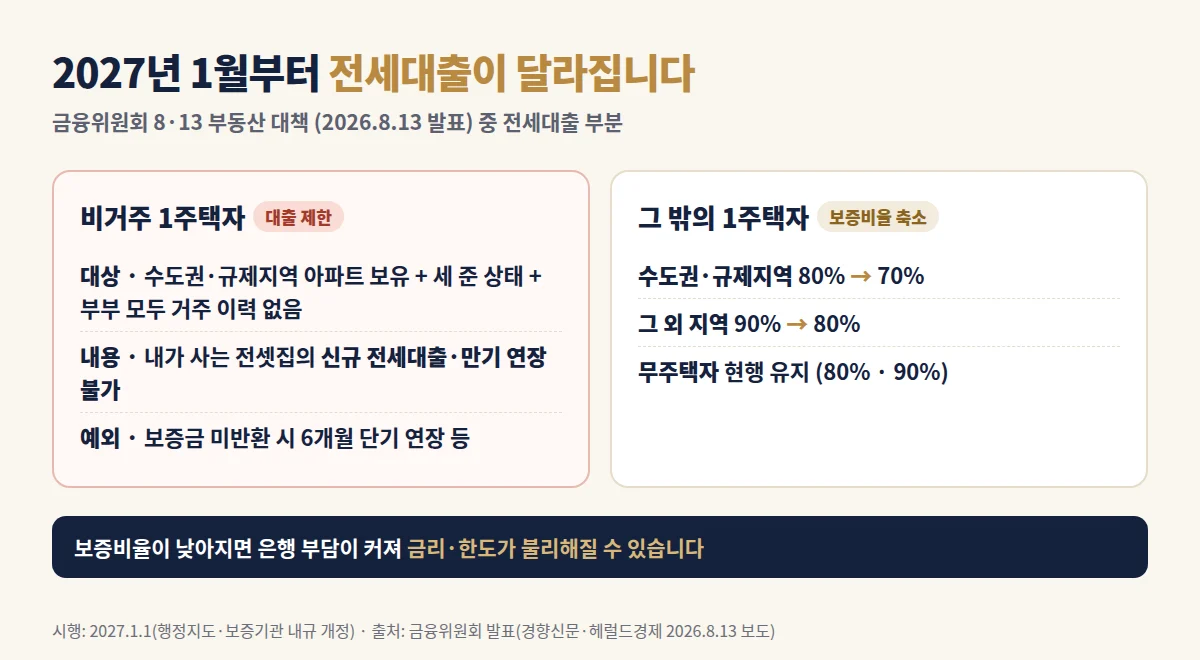
- 비거주 1주택자: 수도권·규제지역 아파트를 갖고 있으면서 세를 주고, 부부 모두 그 집에 산 적이 없다면 본인이 사는 전셋집의 전세대출 신규·연장이 막힙니다.
- 그 밖의 1주택자: 보증비율이 10%p씩 낮아집니다(수도권·규제지역 80→70%, 그 외 90→80%). 금리·한도가 불리해질 수 있습니다.
- 무주택자: 보증비율은 현행 유지입니다. 다만 2026년 6월 기준 시중은행 2년 전세대출 금리는 연 4.11~6.71%로, 1년 전보다 높아졌습니다.
전세 vs 매수, 한눈에 비교
| 전세 | 내 집 마련 | |
|---|---|---|
| 월 부담 | 전세대출 이자 + 보증료 | 주택담보대출 원리금 |
| 내 돈 | 돌려받을 보증금 (보증보험 필수) | 갚은 원금만큼 내 자산 |
| 2년 뒤 | 재계약·인상·이사 가능성 | 계속 거주 가능 |
| 집값 | 영향 적음 | 오르면 이익, 내리면 손실 |
| 초기 비용 | 중개보수·이사비 | 취득세·중개보수 등 부대비용 |
무주택자라면 디딤돌대출·보금자리론·신생아 특례대출 같은 정책대출로 시중보다 낮은 금리를 받을 수 있는지가 가장 큰 변수입니다. 같은 집이라도 어떤 대출을 쓰느냐에 따라 월 부담이 크게 달라집니다.
대출 금리·한도는 개인 신용·소득에 따라 상이하며, 매수 시 취득세 등 부대비용은 별도입니다. 세제 혜택은 요건과 적용 기한을 함께 확인해야 합니다.
이미 지어진 아파트로 비교해 보기
- 바로 입주: 준공 후 분양 단지는 전세 만기에 맞춰 이사 날짜를 정하기 쉽습니다.
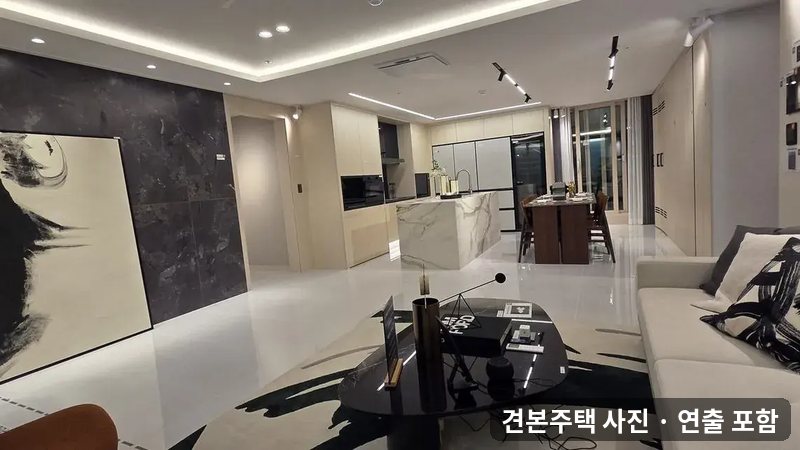
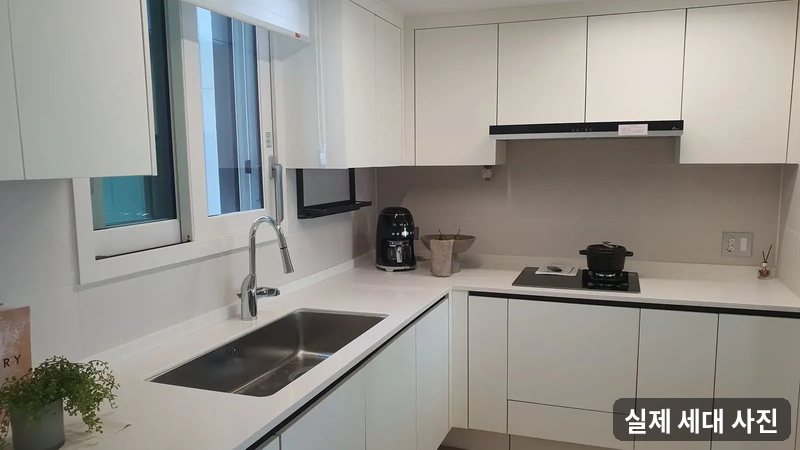
- 실제 집을 보고 결정: 모델하우스가 아닌 내가 살 세대를 직접 보고, 월 상환액을 지금 내는 전세 이자와 나란히 비교할 수 있습니다.
- 대출 비교 상담: 정책대출·은행 상품을 함께 비교해 드립니다.
전세 이자와 월 상환액, 나란히 비교해 보세요
단지별 1:1 상담 · 정책대출·은행 상품 비교 · 예약하고 오시면 방문 선물 · 1522-4492
현장에서 자주 받는 질문
Q전세보증보험 가입 조건은 무엇인가요?
HUG 전세보증금반환보증 기준으로 보증금이 수도권 7억 원·그 외 5억 원 이하이고, 선순위 채권과 보증금 합계가 집값의 90% 이하여야 합니다. 계약기간의 절반이 지나기 전에 신청해야 하며 전입신고·확정일자가 필요합니다.
Q빌라 전세보증보험 126%는 무슨 뜻인가요?
시세 확인이 어려운 주택은 공시가격의 140%를 집값으로 보고 여기에 90%를 곱해, 공시가격의 126%까지를 가입 기준으로 삼는다는 뜻입니다.
Q전세보증보험 보증료는 얼마인가요?
2025년 3월 31일 개편 이후 연 0.097~0.211%이며 전세가율이 높을수록 비쌉니다. 보증금 3억 5천만 원·2년 기준 아파트는 전세가율 70%일 때 약 74만 9천 원입니다(HUG 예시).
Q2027년부터 전세대출이 어떻게 바뀌나요?
2027년 1월 1일부터 수도권·규제지역 아파트를 보유하고 세를 준 비거주 1주택자는 전세대출 신규·연장이 제한되고, 그 밖의 1주택자는 보증비율이 10%p 낮아집니다. 무주택자는 현행 유지입니다.
Q전세와 매수 중 무엇이 유리한가요?
거주 기간, 전세가율, 정책대출 자격, 월 상환 여력에 따라 다릅니다. 3년 이상 정착할 계획이고 정책대출 대상이라면 매수 비교가 의미 있으며, 대출 조건은 개인 신용·소득에 따라 상이합니다.
이 정보, 가족과 함께 보세요
집 고르는 일은 함께 결정하는 일이니까요. 링크 하나로 바로 보내드릴 수 있어요.
함께 읽으면 좋은 글
본 글은 2026년 10월 8일 기준 HUG 전세보증금반환보증 안내, 금융위원회 8·13 대책(2026.8.13 발표) 보도, KB부동산 주택시장 리뷰(2026.9)를 바탕으로 정리한 일반 정보이며 투자·법률 자문이 아닙니다. 보증 요건·보증료·대출 규제는 변경될 수 있으니 HUG·금융기관에서 최종 확인하시기 바랍니다. 대출 금리·한도는 개인 신용·소득에 따라 상이하며, 매수 시 취득세 등 부대비용은 별도입니다.
← 분양 인사이트 목록